Il rendimento dei Titoli di Stato decennali francesi ha sfiorato la soglia critica del 5%, toccando il livello più alto dall’estate del 2002. È il termometro finanziario che registra la febbre della seconda economia della zona euro: gli investitori dubitano che Parigi riesca ad attuare in tempi rapidi le riforme strutturali necessarie a frenare l’aumento del disavanzo pubblico e la corsa del debito.
La tenaglia tra Assemblea Nazionale e manifestanti
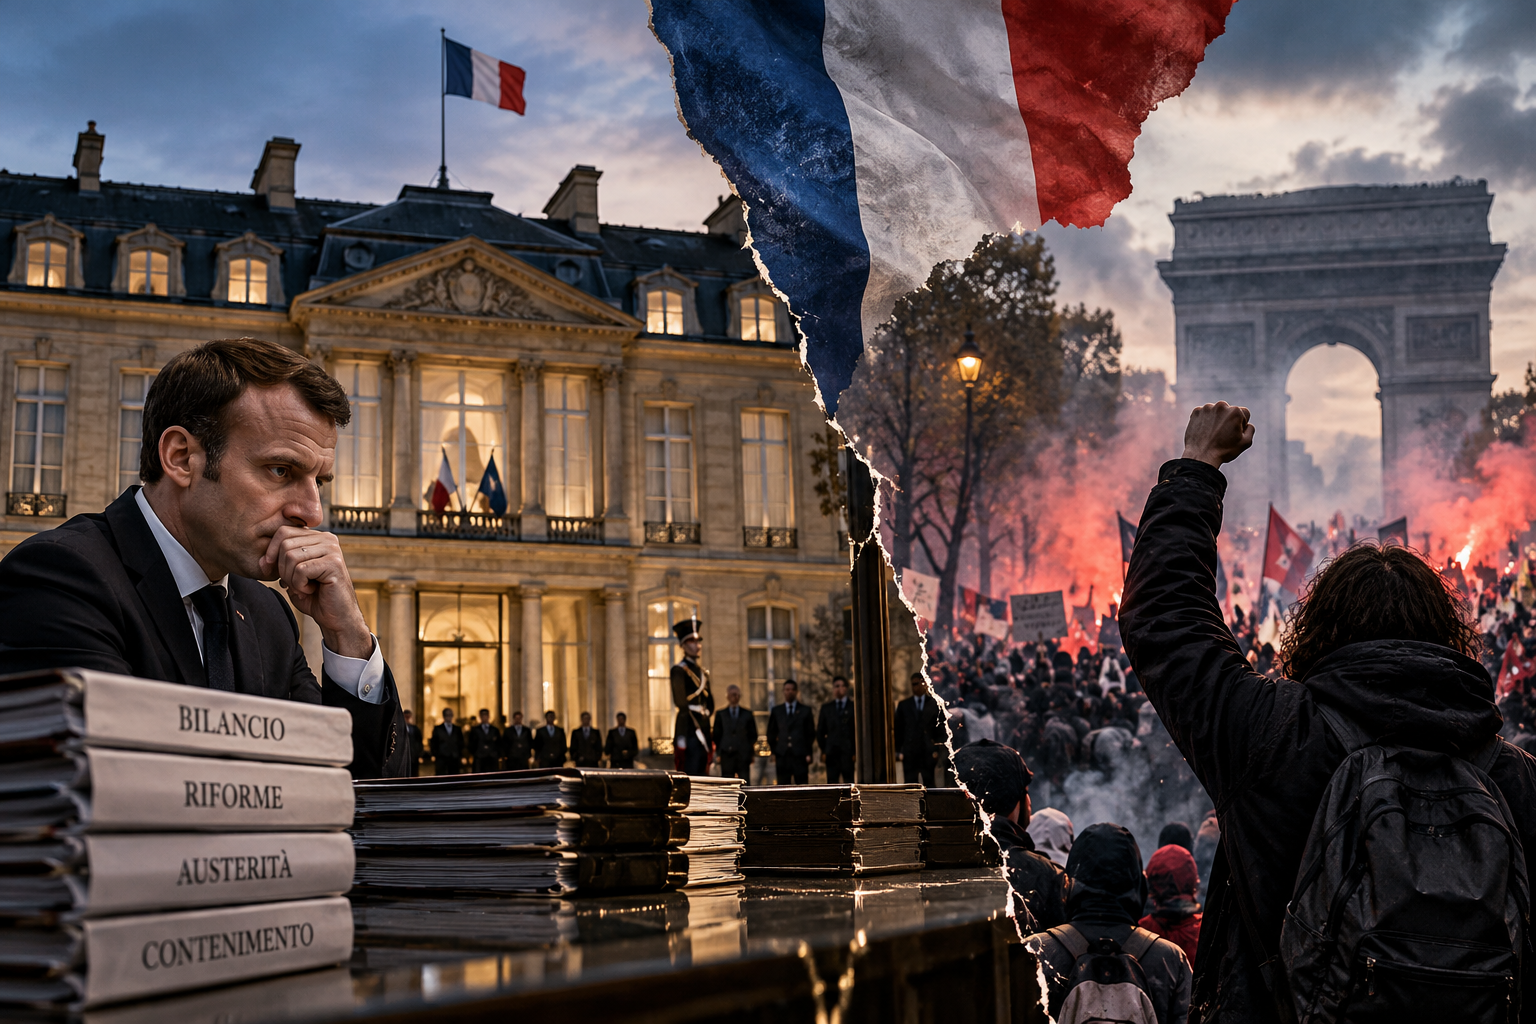
La morsa che stringe la Francia non è soltanto contabile, ma profondamente politica. Il governo tenta di tracciare un percorso di rientro dal deficit per sventare il declassamento da parte delle agenzie di rating e prevenire la sorveglianza della Banca Centrale Europea. Tuttavia, un Parlamento frammentato e la pressione costante delle manifestazioni di protesta azzerano i margini di manovra legislativa. L’impossibilità di approvare una manovra di rigore senza provocare la caduta dell’esecutivo genera uno stallo istituzionale, mentre la spesa corrente continua a salire per inerzia.
I grandi investitori esteri — a cominciare dai fondi pensione e assicurativi giapponesi, storici acquirenti dei titoli francesi — stanno spostando i propri capitali verso mercati domestici o emittenti ritenuti più solidi. Il differenziale di rendimento tra l’OAT transalpino e il Bund tedesco si è allargato a livelli che riavvicinano lo spread di Parigi a quello dei Paesi del sud Europa. La percezione del rischio ha superato il tema della solvibilità a breve termine: a preoccupare i mercati è l’incapacità politica del Paese di riformarsi.
I costi dell’inerzia e il nodo dei sussidi
I rischi per il sistema economico sono elevati. Un ulteriore calo di fiducia spingerebbe verso l’alto il costo di rifinanziamento del debito, assorbendo risorse vitali e costringendo il Tesoro a tagliare capitoli di spesa primari. Una paralisi prolungata finirebbe inoltre per indebolire la competitività del tessuto imprenditoriale nazionale.
Per uscire dall’impasse senza soffocare una crescita economica ferma attorno all’1% annuo, l’esecutivo dovrebbe eliminare le spese inefficienti e sfoltire i sussidi e le agevolazioni fiscali accumulati dalla crisi Covid e fino allo shock energetico recente. La Corte dei Conti francese evidenzia da tempo come nel sistema fiscale nazionale figurino oltre 400 agevolazioni e crediti d’imposta (le cosiddette niches fiscales), con un costo annuale stimato tra gli 80 e i 90 miliardi di euro. Centro studi ed economisti, inclusi gli esperti dell’Institut Montaigne e dell’OFCE, ne sottolineano la scarsa efficacia sul PIL.
Per fare tutto questo servirebbe un governo forte e coeso, in questo momento a Parigi manca proprio la maggioranza politica per approvare scelte così severe senza far scoppiare nuove proteste.
L’interlocutore di Francoforte e le prospettive
La Banca Centrale Europea dispone degli strumenti tecnici per placare la speculazione sui titoli sovrani, ma l’attivazione delle sue garanzie resta subordinata al rispetto di rigorose condizionalità fiscali, difficilmente accettabili per Parigi senza ripercussioni sulla propria sovranità politica.
E’ pur vero che una Francia finanziariamente fragile incontreràcrescenti difficoltà nell’esercitare la propria leadership a Bruxelles, congelando i dossier prioritari sulla difesa comune, il completamento dell’unione bancaria e l’emissione di debito condiviso. Se una delle economie fondatrici dell’Unione non dovesse riassorbire autonomamente il proprio squilibrio fiscale, l’architettura dell’eurozona si troverebbe nuovamente di fronte al nodo strutturale mai sciolto: il rapporto tra sovranità di bilancio nazionale e vincoli finanziari comuni.